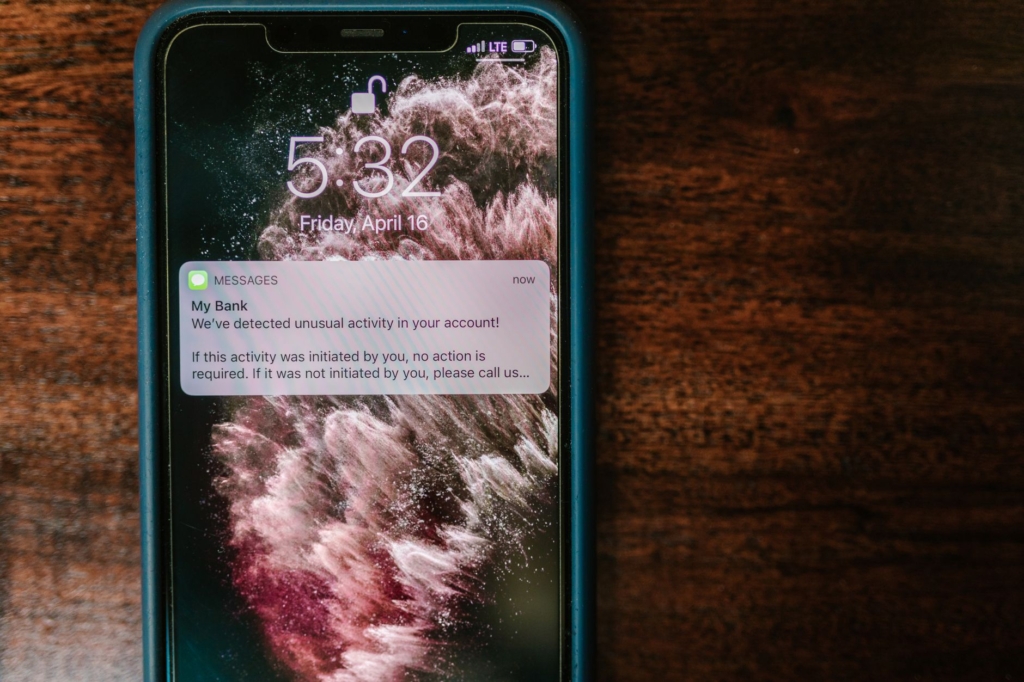
Hindistan Merkez Bankası, dijital bankacılığın geleceği ve güvenilirlik üzerine önemli değerlendirmelerde bulundu.
Hindistan’ın Ekonomik Performansı
Hindistan Merkez Bankası’nın Başkan Yardımcısı Rohit Jain, Mumbai’de düzenlenen SBI Bankacılık ve Ekonomi Konferansı’nda yaptığı konuşmada, Hindistan’ın küresel ekonomik sıralamadaki yerinin arttığını vurguladı. 2021 mali yılında küresel GSYİH içindeki payımız %6.8’den %8.2’ye yükselmiştir. Ayrıca, küresel ticaret içindeki payımız da %2.2’den %2.6’ya çıkmıştır.
Dijital Bankacılığın Dönüşümü
Jain, son yirmi yılda teknolojinin Hindistan bankacılığını dönüştürdüğünü belirtti. Teknoloji, bankacılık hizmetlerinin sunumunu değiştirmekle kalmayıp, aynı zamanda bankacılığın mimarisini de şekillendirmeye başladı. Teknoloji yatırımları artık sadece birer mali yatırım değil; aynı zamanda sürdürülebilirlik, güven ve finansal istikrar için de birer risk yatırımı olarak görülmelidir.
Teknolojinin Ekonomik Etkileri
Teknoloji, finansal aracılığın ekonomisini de değiştirmiştir. Bilgi edinme, karar verme, işlem yapma ve finansmanı dağıtma maliyetlerini düşürmektedir. UPI (Hindistan’ın Hızlı Ödeme Arayüzü) sadece Ağustos 2026’da 24.9 milyar işlem gerçekleştirmiştir. Bu, dijital ödemelerin günlük ekonomik faaliyetler içinde ne kadar yerleşik hale geldiğini göstermektedir.
Yeni Sorumluluklar ve Riskler
Jain, sistemlerin milyonlarca işlem işlemesi durumunda, teknolojik bir arızanın yalnızca bir kuruluş için rahatsız edici bir durum olmadığını, aynı zamanda müşteriler ve daha geniş finansal sistem için ciddi sonuçlar doğurabileceğini belirtti. Bu nedenle, dijital hizmetlerin ölçeklenmesi, güvenlik ve müşteri koruma ile desteklenmelidir.
Başarılar ve Öğrenilen Dersler
Hindistan’ın bankacılık alanındaki teknolojik yolculuğu, birçok başarı ve dersle doludur. Temel Bankacılık Çözümleri’nin benimsenmesi, bankaların şube merkezli operasyonlardan çıkmasına ve müşterilere farklı lokasyonlarda hizmet sunmasına olanak tanımıştır. Ancak, geçmişte yaşanan siber saldırılar, bankacılık sisteminin güvenliğinin sadece temel bankacılık sistemleri ile sınırlı olmadığını göstermiştir.
Geleceğe Dair Vizyon
Jain, bankacılığın geleceğinde teknoloji riskinin, geleneksel bilanço riskleri kadar önemli bir risk olarak görülmesi gerektiğini ifade etti. Bankaların teknoloji altyapısının her kritik işlevde yer aldığını ve bir arıza durumunda temel finansal hizmetlerin sunumunun kesintiye uğrayabileceğini vurguladı. Bu bağlamda, bankaların dış kaynak kullanımlarında sorumluluklarını unutmamaları gerektiği önemlidir.